ʕ·ᴥ·ʔ調べてみました。
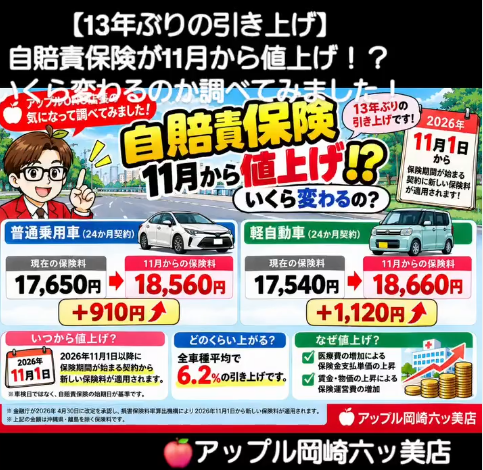
前回の投稿でもご紹介した、2026年11月からの自賠責保険料の値上げ🚗💡
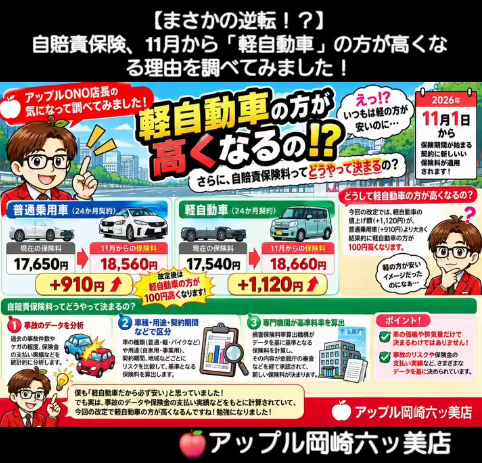
金額をよーく見てみると…【軽自動車の方が普通車より100円高くなる】という衝撃の逆転現象が起きているんです!
「いつもは軽の方が安いはずなのに、なんで!?」と気になったので、保険料が決まる仕組みを調べてみました!
💡 改定後の保険料(24か月契約)
🚗 普通乗用車:18,560円(+910円)
🚙 軽自動車:18,660円(+1,120円)
👉 軽自動車の方が「100円」高くなります!
💡 自賠責保険料ってどうやって決まるの?
1️⃣ 事故の統計データを分析 = 過去の事故件数やケガの程度、保険金支払い実績を分析
2️⃣ 車種や用途ごとに区分 = 車種ごとの事故リスクを比較して算出
3️⃣ 専門機関が算出して金融庁が承認 = 「損害保険料率算出機構」が計算し正式決定
実は、自賠責保険は「排気量」や「車の価格」で決まるのではなく、【その車種ごとの事故リスクや実際の保険金支払い実績】をもとに決まる仕組みなんです!
気になって調べてみたら、近年は軽自動車の普及率がグッと上がって走行機会が増えた分、事故件数や保険金の支払い実績などの統計データが反映された結果、今回の逆転につながったらしく、数字の裏にはちゃんとした理由があったみたいなんです💡
私も「軽自動車だから何でも安いはず!」と思い込んでいたので、すごく勉強になりました😊
みなさんは、軽自動車の方が高くなることを知っていましたか?
「普通車より高くなるのは意外!」「仕組みがよく分かった!」など、ぜひコメント欄で感想を教えてくださいね!🙇♂️✨
最新のブログ

無料査定申込みはネットでカンタン! 無料査定申込みはネットでカンタン!
24時間いつでも気軽に
お申込みが可能!
お急ぎの方は電話で相談ください
 0120-233-550
携帯からも通話料無料
受付時間10:00-18:00
近隣の店舗を探す
よくあるご質問
査定や、車の販売、店舗やサービスについてなど、よくあるご質問をまとめています。
査定にお金はかかりますか?
査定は無料です。
またご自宅や勤務先などお客さまのご指定する先へお伺いする出張査定も無料で行っています。 もちろん、査定したからといって、しつこい営業は一切ございませんのでご安心ください。
査定にどのくらい時間がかかりますか?
おおよそ60分前後のお時間をいただきます。
買取のご契約をいただいた際は、追加で約10~15分のお時間をいただき、手続きの説明をさせていただきます。
契約後のキャンセルはできますか?
キャンセルは可能です。
ただし、お車をアップル店舗へお引き渡しいただいた翌々日以降は、キャンセルはできませんのでご了承ください。 なお、お車をアップル店舗へお引き渡しいただいた翌日までであれば、キャンセル料はかかりません。
アップルで中古車を購入するメリットは何ですか?
アップルでは、お客さまから直接買い取った「鮮度の良い良質な特選車」をダイレクト販売しています。中間業者を通さないため、マージンをカットしたお値打ち価格での提供が可能です。また、以前のオーナー様がどのような乗り方をされていたかを把握しているため、安心してお選びいただけるのも大きなメリットです。
具体的な在庫状況や最新のラインナップについては、こちらから詳しく検索いただけます。
中古車の購入でもローンは利用できますか?
はい、ご利用いただけます。
ローンとリースの違いについてはこちらをご覧ください。
購入前に実車のキズや修復歴をどこまで確認できますか?
お客さまが100%納得して選べるよう、実車を前にして、キズの状態や修復箇所を「お客さまご自身の目」で直接ご確認いただけます。
アップルでは、車査定のプロが実車を隅々までチェックし、キズの状態や修復歴の有無を正確に把握しています。単なる見た目のきれいさだけでなく、専門的な基準に基づいた詳細な情報をプロの解説付きでご確認いただけるため、安心してご検討いただけます。
アップルの特徴は何ですか?
アップルの主な特徴は、「お客さま第一主義」を徹底した安心感のあるサービスと、高い顧客満足度です。独自の「愛情接客」で徹底した研修を受けたスタッフが、お客さま一人ひとりに寄り添った丁寧で分かりやすい説明と誠実な対応を心がけています。また、ご契約後の不当な減額や不明瞭な手続きも一切ないため、初めての方や女性のお客さまでも安心して愛車をお任せいただけるのがアップルの特徴です。
詳しくはこちらのページをご覧ください。
アップルはなぜ「初めて車を売る人」に選ばれているのですか?
透明性の高い査定や、ご契約後の減額がない安心感、そして親身で丁寧なサポート体制を徹底しているためです。「車を売るのが初めてで不安」という方や女性のお客さまからも、安心して任せられると多くのご支持をいただいております。
実際にアップルを利用したお客さまの声をご覧ください。
JPUC加盟店だとどんな安心メリットがありますか?
JPUC加盟店である最大のメリットは、「ご契約後の査定額の減額(再査定による減額)がない」という点です。JPUCの基準に基づき、公正かつ透明性の高い取引が保証されているため、契約後に不当な理由で金額を下げられる心配がなく、安心して愛車を任せることができます。
詳しくはこちら加盟に当たって、資金はどれだけ必要ですか?
店舗の規模や立地、物件の形態によって大きく異なります。 加盟金や保証金のほか、店舗取得費(敷金・礼金など)、内外装工事費、看板設置、独自システムの導入費、オープン前の広告宣伝費、そして数ヶ月分の運転資金を合わせると、一般的には数千万円規模の初期投資が必要になるケースが多いです。居抜き物件を活用することで初期費用を抑えることも可能です。具体的なシミュレーションについては個別相談にてご案内しております。
加盟金以外に、定期的に発生する費用はありますか?
はい。月額のロイヤリティや査定情報料などが発生します。ロイヤリティは毎月固定になります。その他、システム使用料、オークションサポートやプライシングサポートなどのオプションメニューもございます。また、必要に応じての研修費やツール費用などが発生します。
経営が苦しくなった時の相談窓口はありますか?
はい、本部によるしっかりとしたサポート体制をご用意しています。 アップルは加盟店様への徹底した教育とサポート体制を強みとしています。オープン後も集客や買取成約率の伸び悩み、スタッフ教育の課題などに対して、本部が持つノウハウを活かした具体的な改善策を継続的にアドバイスいたします。
車のことならアップルへ
初めての方も、買い替えをご検討の方も、安心して進められるよう、アップルの特徴やサポート情報をわかりやすくご紹介。
一緒に働く仲間を募集しています
アップル岡崎六ッ美店では、
一緒に働く仲間を募集しています。
車が大好きで明るく真面目に仕事に
取り組んでいただける方で
あれば経験は問いません。
ご応募お待ちしております。
